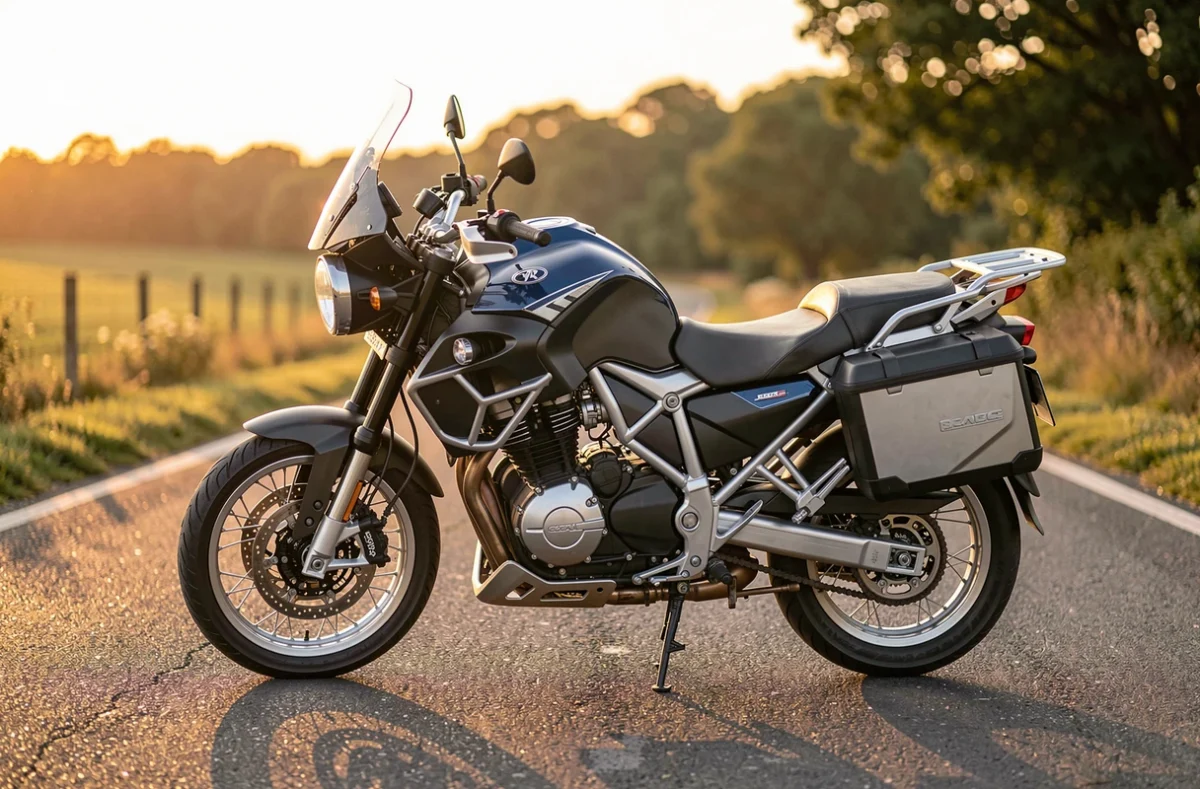
Une moto est un véhicule terrestre à moteur à deux roues, de catégorie L3e dans la classification européenne, immatriculée avec le genre MTL, MTT1 ou MTT2. Pour le fisc, c’est un véhicule conçu pour transporter des personnes, donc soumis au régime des véhicules de tourisme quand une société l’achète.
La moto, un véhicule terrestre à moteur au sens du Code de la route
Le Code de la route range la motocyclette parmi les véhicules à moteur à deux roues et la distingue du cyclomoteur, dont la cylindrée et la vitesse sont plus basses. La distinction compte : elle détermine le permis, l’immatriculation et le contrôle technique applicables.
Une moto est donc un véhicule au même titre qu’une voiture. Tout véhicule terrestre à moteur doit être couvert au minimum par une assurance de responsabilité civile, y compris quand il reste au garage. Pour comparer les offres, un devis d’assurance moto en ligne prend quelques minutes.
Cette qualité de véhicule à moteur a une autre conséquence : la moto doit être immatriculée avant de circuler, avec un certificat qui précise son genre et sa puissance. Cette qualification sert ensuite de référence pour l’assurance, le permis et la fiscalité.
Catégories L1e à L7e : où se place la moto
La réglementation européenne classe les véhicules à deux ou trois roues et les quadricycles dans la famille L, de L1e à L7e. Les cyclomoteurs et les motos légères se trouvent dans les premières catégories, les tricycles et quadricycles dans les suivantes. La moto proprement dite relève de la catégorie L3e.
Cette catégorie se découpe en sous-catégories selon la cylindrée et la puissance, et chacune correspond à un permis : A1 pour les plus modestes, A2 pour les puissances intermédiaires, A au-delà. Les 125 rapides à petit prix se situent tout en bas de cette échelle.
Le genre MTL, MTT1 ou MTT2 sur la carte grise
Le certificat d’immatriculation indique le genre du véhicule, avec sa puissance. Pour une moto, trois genres existent : MTL pour les motos légères, MTT1 pour les motos de puissance moyenne et MTT2 pour les autres. Ce dernier genre commence au-delà de 600 cm³ et de 25 kW.
Le genre fixe le permis exigé et donne la place de la moto dans l’échelle des puissances. Pour lire les autres mentions du document, la rubrique D.2 de la carte grise s’explique à part.
Le genre MTT2 ne change pas ce classement fiscal : une moto de forte puissance et une moto légère relèvent du même principe, puisque le fisc regarde la conception du véhicule et non sa puissance.
Tourisme ou utilitaire : pourquoi le fisc classe la moto avec les voitures particulières
L’administration exclut du droit à déduction de la TVA les véhicules conçus pour transporter des personnes. Le critère est celui de la conception : il s’apprécie à la date d’acquisition, et un usage professionnel ou une transformation ultérieure n’y change rien.
Les véhicules de catégorie L sont présumés conçus pour le transport de personnes, sauf classement utilitaire. Une moto classique n’existe pas en version utilitaire : elle suit donc le régime des véhicules de tourisme.
Quelques activités échappent à cette exclusion, à condition d’y affecter le véhicule :
- l’auto-école, pour les véhicules affectés à l’enseignement de la conduite, motos comprises ;
- le transport public de personnes, pour les véhicules utilisés pour ce transport ;
- les ambulances, les véhicules sanitaires légers et les corbillards, pour leurs transports propres.
Acheter une moto en société : TVA, amortissement et taxes
Pour une entreprise qui achète une moto hors de ces exceptions, la TVA payée à l’achat n’est pas récupérable. Elle s’ajoute au prix d’acquisition, ce qui augmente la base à amortir.
L’amortissement des véhicules de tourisme est plafonné par la loi fiscale, selon des seuils liés aux émissions de CO2. La part du prix qui dépasse le plafond n’est pas déductible du résultat. Le comptable de la société vérifie le barème applicable l’année de l’achat.
Viennent ensuite les taxes annuelles sur l’affectation des véhicules de tourisme, dont le champ est défini par la catégorie du véhicule. Le coût d’usage pèse aussi dans le budget : la consommation d’une moto au kilomètre reste modeste face à celle d’une voiture.
Une société qui achète une moto pour un dirigeant ou un salarié doit donc distinguer trois questions : la récupération de la TVA, le plafond d’amortissement et la taxation annuelle du véhicule. Les trois suivent la même qualification de véhicule de tourisme.
Moto de fonction : l’avantage en nature à déclarer
Quand une société met une moto à la disposition d’un salarié pour un usage privé, l’usage personnel constitue un avantage en nature. Il s’ajoute au salaire pour le calcul des cotisations sociales.
L’employeur choisit entre une évaluation au coût réel et une évaluation forfaitaire, selon les règles de l’Urssaf. Un véhicule utilisé uniquement pour les déplacements professionnels n’entraîne pas d’avantage en nature.
La moto est donc un véhicule de tourisme pour le fisc, et un véhicule à part entière pour le Code de la route. Avant un achat en société, la carte grise et le plafond d’amortissement du moment sont les deux points à vérifier.